نظام الملكية الجزئية في تايكون تاور العاصمة الادارية
شهدت العاصمة الإدارية الجديدة خلال السنوات الأخيرة توسعًا ملحوظًا في المشروعات الفندقية المطروحة للتمليك، وفي مقدمتها الأبراج التي تعتمد نظام الملكية الجزئية، وهو نظام يتيح للمشتري دخول سوق الضيافة بمبلغ أقل من ثمن الوحدة الكاملة، وتتفاوت العروض في هذا القطاع تفاوتًا كبيرًا من حيث السعر ونسبة الملكية وشروط العائد وجهة التشغيل، ما يجعل دراسة العرض والعقد أمرًا أساسيًا قبل اتخاذ قرار الشراء.
وتبرز الملكية الجزئية في تايكون تاور العاصمة الادارية باعتبارها أحد الخيارات المطروحة أمام الراغبين في الاستثمار الفندقي، خاصةً لمن يبحثون عن امتلاك حصة في وحدة فندقية بدلًا من شراء وحدة كاملة، لكن هل انخفاض قيمة الدخول يعني بالضرورة تحقيق عائد أفضل؟ وما الفرق بين شراء حصة بنسبة 25% أو 50% وبين امتلاك الوحدة بالكامل؟
يتناول هذا الدليل نظام الملكية الجزئية في تايكون تاور العاصمة الإدارية، وأسعار الحصص المعلنة، وطرق حساب العائد الاستثماري، وشروط التعاقد والمخاطر المحتملة، لمساعدة المستثمر على تقييم الفرصة بناءً على الأرقام والبنود التعاقدية، لا على النسب الإعلانية وحدها.
أولًا: ما نظام الملكية الجزئية في تايكون تاور العاصمة الإدارية؟
الملكية الجزئية في الوحدات الفندقية هي نظام يتيح للمستثمر شراء نسبة محددة من الوحدة بدلًا من امتلاكها بالكامل، على أن تُحدد حقوق كل مالك والتزاماته وآلية توزيع الإيرادات وفقًا للعقد المبرم.
وفي هذا النظام، تتولى جهة التشغيل إدارة الوحدة وتأجيرها وصيانتها وفقًا لاتفاق التشغيل، ثم يحصل المالك على نصيبه من الإيرادات أو العائد المتفق عليه بحسب طبيعة العقد.
وتختلف هذه الصيغة عن الملكية الكاملة في ثلاثة جوانب رئيسية:
- حجم رأس المال: تتطلب الحصة الجزئية رأس مال أقل نسبيًا من شراء الوحدة كاملة.
- الإدارة والتشغيل: يتولى المشغل إدارة الوحدة الفندقية، وفقًا للصلاحيات والالتزامات المنصوص عليها في العقد.
- حرية التصرف: قد تخضع إعادة بيع الحصة أو استخدامها الشخصي أو التنازل عنها لشروط محددة تختلف عن شروط الملكية الكاملة.
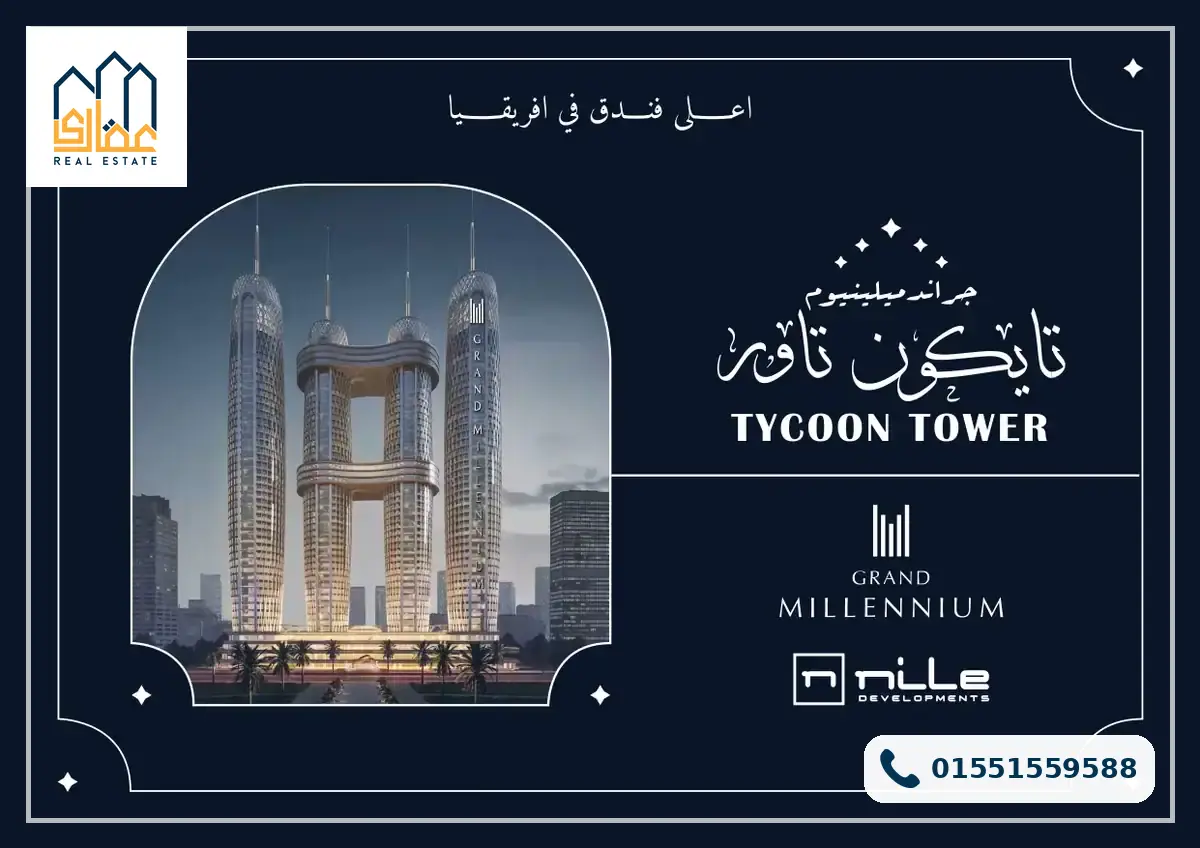
وفي برج تايكون تاور بالداون تاون، الذي تطوره شركة النيل للتطوير العقاري ضمن مشروع نايل بيزنس سيتي العاصمة الادارية، تتضمن الطروحات المعلنة أنظمة تملك بنسب مختلفة، من بينها 25% و50% و100%، وفقًا للدور ونوع الوحدة والطرح المعني.
وبحسب البيانات الواردة في تفاصيل الطرح، تتوزع بعض الحصص على الأدوار من 16 إلى 18 بنسبة 25%، ومن 19 إلى 21 بنسبة 50%، بينما تتاح الملكية الكاملة في الأدوار من 22 إلى 24، إلى جانب استوديوهات ووحدات بغرفة وغرفتين وبنتهاوس في الأدوار العليا.
لتفاصيل أكثر عن الفرص الاستثمارية المتاحة في تايكون تاور العاصمة الإدارية، تواصل معنا الآن.
ثانيًا: الأسعار المعلنة عند الإطلاق
سجلت أسعار الإطلاق في مشروع تايكون تاور العاصمة الادارية الأرقام التالية، وهي أسعار قابلة للتغير مع كل طرح:
- حصة 25% من وحدة فندقية: بأسعار تبدا من 2,475,000 جنيه.
- حصة 50%: بسعر يبدأ من 4,950,000 جنيه.
- استوديو فندقي بملكية كاملة: من 9,900,000 جنيه.
- وحدة بغرفة واحدة: من 19,800,000 جنيه.
- وحدة بغرفتين: أسعار من 29,700,000 جنيه.
- بنتهاوس: من 125,000,000 جنيه.
وتبدأ المساحات في برج تايكون تاور من 62 مترًا مربعًا وتصل إلى 200 متر، أما أنظمة السداد المعلنة فتشمل مقدمًا بنسبة 10% مع تقسيط حتى 6 سنوات، أو 15% حتى 7 سنوات، أو 20% حتى 8 سنوات.
ويلاحظ أن الفارق بين سعر الحصة الجزئية وسعر الاستوديو الكامل كبير، وهو ما يفسر إقبال المستثمرين المبتدئين على الحصص، لكنه يستدعي في المقابل فهمًا دقيقًا لما يحصل عليه المالك فعليًا مقابل ما يدفعه.
هل ترغب في دخول سوق الاستثمار الفندقي في تايكون تاور العاصمة الإدارية؟ تواصل مع مستشارنا العقاري.
كم يبلغ سعر حصة 25% في تايكون تاور؟
وفقًا لسعر الإطلاق الوارد في البيانات السابقة، تبدأ حصة 25% من وحدة فندقية من 2,475,000 جنيه، بينما تبدأ حصة 50% من 4,950,000 جنيه.
لكن لا يكفي الاعتماد على سعر الحصة وحده للمقارنة بين العروض، ولكن ينبغي التحقق من مساحة الوحدة الكاملة، وطبيعة الحق الذي تمنحه الحصة، ونسبة الإيرادات المستحقة للمالك، والرسوم الإضافية، وشروط إعادة البيع.
فعلى سبيل المثال، إذا كانت الحصة تمنح المستثمر 25% من الإيراد التشغيلي للوحدة، فيجب التأكد من أن هذه النسبة منصوص عليها بوضوح في العقد، وأنها لا تختلف عن نسبة الملكية العقارية أو الحقوق الأخرى المرتبطة بالوحدة.
هل انخفاض سعر الحصة يجعل الاستثمار أفضل؟
ليس بالضرورة، فالحصة الأقل سعرًا تقلل رأس المال المطلوب للدخول إلى الاستثمار، لكنها قد تمنح صاحبها نصيبًا أقل من الإيرادات، كما قد تكون إعادة بيعها أصعب إذا كان الطلب على الحصص الجزئية محدودًا.
لذلك، ينبغي مقارنة التكلفة الإجمالية للحصة، وصافي العائد المتوقع، ومدة الاستثمار، والرسوم، وشروط التخارج، بدلًا من اتخاذ القرار بناءً على أقل سعر معلن.
ثالثًا: كيف يُحسب العائد المضمون؟
يُعد العائد الاستثماري أحد أهم العوامل التي تؤثر في قرار شراء وحدة فندقية أو حصة جزئية، ومع ذلك فإن النسبة المعلنة لا تكفي وحدها لتقييم جدوى الاستثمار، إذ يجب معرفة مدة الضمان، والجهة الملتزمة بالدفع، وتاريخ بدء الاستحقاق، وأي مصروفات أو شروط قد تؤثر في المبلغ الذي يحصل عليه المستثمر فعليًا.
وبحسب بيانات الطروحات الواردة في المعلومات المتاحة، أُعلنت صيغ متعددة للعائد في تايكون تاور، منها:
- إيجار مضمون بنسبة 15% لمدة 5 سنوات بعد الاستلام في طرح Nile VRTX، لحصة مفروشة ومشطبة بالكامل يبدأ سعرها من 4,750,000 جنيه.
- عقود إيجار لمدة 3 سنوات بعائد لا يقل عن 10% في مرحلة جراند ميلينيوم بالدور 16.
- ضمان استثماري بعائد 30% على 3 سنوات، بواقع 10% سنويًا، أعلنته الشركة عند الإطلاق.
هذه النسب تخص الطروحات والشروط المعلنة لكل عرض، ولا ينبغي التعامل معها باعتبارها شروطًا موحدة لجميع الوحدات أو عروض البيع الحالية. ويجب مراجعة العقد لمعرفة ما إذا كانت النسبة محسوبة من سعر الوحدة الأصلي، أو من قيمة الحصة، وما إذا كانت هناك مصروفات أو استقطاعات.
كيف تحسب العائد على حصة فندقية في تايكون تاور؟
يمكن حساب العائد المعلن بصورة مبسطة من خلال المعادلة التالية:
العائد السنوي = قيمة الاستثمار × نسبة العائد السنوي
أما العائد الإجمالي خلال مدة محددة، فيمكن تقديره بضرب العائد السنوي في عدد السنوات، بشرط ثبات النسبة وطريقة احتسابها وعدم وجود استقطاعات مؤثرة، ولتوضيح ذلك، نستخدم مثالين حسابيين افتراضيين مبنيين على الأسعار والنسب الواردة في بيانات الطرح.
المثال الأول: حصة بسعر 4,750,000 جنيه بعائد سنوي معلن قدره 15%
- قيمة الحصة: 4,750,000 جنيه.
- العائد السنوي الحسابي: 712,500 جنيه.
- إجمالي العائد الحسابي خلال خمس سنوات: 3,562,500 جنيه.
المثال الثاني: حصة بسعر 2,475,000 جنيه بعائد سنوي معلن قدره 10%
- قيمة الحصة: 2,475,000 جنيه.
- العائد السنوي الحسابي: 247,500 جنيه.
- إجمالي العائد الحسابي خلال ثلاث سنوات: 742,500 جنيه.
هذه الحسابات توضيحية وليست توقعًا للأرباح أو تأكيدًا لاستحقاق المبالغ، وهي تفترض تطبيق النسبة سنويًا على كامل قيمة الحصة دون تغيير أو استقطاعات، وهو ما يجب التأكد منه في العقد، كما أنها لا تمثل بالضرورة العائد الفعلي على الأموال المدفوعة في كل مرحلة من مراحل التقسيط.
ما الفرق بين العائد المعلن والعائد الفعلي؟
لفهم جدوى الاستثمار بصورة أدق، يجب النظر إلى أربعة عوامل أساسية:
- موعد بدء العائد: قد يبدأ استحقاق العائد بعد الاستلام، بينما يبدأ سداد الأقساط من تاريخ التعاقد. لذلك، فإن حساب العائد على إجمالي سعر الحصة وحده لا يوضح دائمًا العائد الفعلي على الأموال المدفوعة بمرور الوقت.
- مدة الضمان: إذا كان العائد مضمونًا لمدة محددة، فيجب تقييم ما سيحدث بعد انتهاء هذه المدة، وما إذا كان العائد اللاحق يعتمد على أداء الفندق الفعلي.
- تكاليف التشغيل والتمويل: ينبغي معرفة رسوم الإدارة والصيانة وأي استقطاعات أخرى، إلى جانب أثر التقسيط وتكلفته والفرصة البديلة للأموال.
- الجهة المسؤولة عن الضمان: يجب تحديد الطرف الملزم قانونيًا بالدفع، وما الضمانات المتاحة في حالة التأخر أو عدم الوفاء بالتزاماته.
ومن الأفضل إعداد جدول للتدفقات النقدية يوضح المقدم والأقساط ومواعيد دفعها، وموعد بدء العائد وقيمته، والمصروفات المتوقعة، والقيمة المحتملة للحصة عند إعادة البيع، ويساعد هذا الجدول على مقارنة العروض على أساس مالي موحد بدلًا من المقارنة بين النسب المعلنة فقط.
استكشف تفاصيل الملكية الجزئية في تايكون تاور العاصمة الإدارية واعرف الخيار الأنسب لميزانيتك، فقط تواصل معنا الآن.
رابعًا: ما الذي يحدد جودة الاستثمار الفندقي في العاصمة الإدارية؟
والإجابة هنا تكمن في النقاط التالية:
-
الموقع وطبيعة الطلب
يقع تايكون تاور الاعصامة الإدارية في شريط الأبراج السياحية بالداون تاون، قرب الحي الحكومي وحي المال والأعمال ومجمع البنوك والحي الدبلوماسي، وبجوار محطة المونوريل، وعلى مسافة قصيرة من مطار العاصمة الإدارية، ويعني ذلك أن الطلب المتوقع على الإقامة الفندقية يرتبط بنزلاء الأعمال وزوار الجهات الحكومية والشركات، وهو نمط يختلف عن الطلب السياحي الموسمي في المصايف، إذ يميل إلى الاستمرار على مدار العام متى استقرت حركة العمل في المنطقة.
وفي المقابل، يرتبط هذا الطلب باكتمال أحياء العاصمة وانتقال الشركات إليها وتشغيل المرافق، وهي عوامل تتحقق تدريجيًا، ولا يمكن اعتبارها مضمونة بالمدى الزمني الذي يتوقعه المسوقون.
-
قوة المشغل
تدير تايكون تاور شركة جراند ميلينيوم العالمية، وهي العلامة الرئيسية لمجموعة ميلينيوم للفنادق والمنتجعات، حيث تدير أكثر من 150 فندقًا حول العالم، وأعلنت المجموعة أن هذا البرج يمثل دخولها الأول إلى مصر وأفريقيا بهذه العلامة، ويُعد اسم المشغل عنصرًا مؤثرًا في الحجوزات ونسب الإشغال.
-
المطور وسجل التسليم
بدأت شركة النيل للتطوير العقاري نشاطها عام 2002 في المنصورة، وانتقل مقرها إلى التجمع الخامس عام 2016، ومن أعمالها 31 نورث تاور ونايل بيزنس سيتي الذي يقع برج تايكون تاور تحت مظلته.
-
الخدمات والمرافق
يضم البرج مطاعم تعمل على مدار 24 ساعة، ونادي رياضي وسبا وحمامات سباحة في الدورين الخامس والسادس، ولوبي ومركز أعمال في الدورين السابع والثامن، وقاعات اجتماعات، ودار سينما، ومصاعد عالية السرعة، وأنظمة أمن ومراقبة، وطاقة شمسية، وتؤثر هذه المرافق في جاذبية الوحدة للنزلاء، وبالتالي في قدرتها على تحقيق أسعار ليال تنافسية.
خامسًا: المخاطر التي ينبغي وضعها في الحساب
لا تخلو أي صيغة استثمارية من مخاطر، وأبرزها في هذا النوع من المشروعات:
- مخاطر التسليم: احتمال تأخر الاستلام عن الموعد المعلن، وما يترتب عليه من تأجيل لبدء العائد.
- مخاطر التشغيل: تذبذب نسب الإشغال في السنوات الأولى من عمر الفندق، حتى يستقر في السوق.
- مخاطر الاعتماد على الضمان: النظر إلى النسبة المضمونة بوصفها عائدًا دائمًا، بينما هي مرتبطة بمدة محددة.
- مخاطر السيولة: صعوبة بيع الحصة مقارنة بالوحدات السكنية التقليدية، لأن شريحة المشترين المهتمين بالحصص الفندقية أضيق.
- مخاطر المعروض: دخول مشروعات فندقية منافسة إلى السوق نفسها، بما يضغط على الأسعار والإشغال.
سادسًا: البنود التي يجب أن يوضحها العقد
قبل التوقيع، ينبغي أن يتضمن العقد إجابات صريحة عن الأسئلة التالية:
- ما الجهة المسؤولة عن التأجير، وما نسبتها من الإيراد؟
- كيف ومتى يُصرف العائد، وما آلية صرفه؟
- ما موعد الاستلام المعلن، وما نوع التشطيب والتأثيث، وما الغرامة عند التأخير؟
- هل توجد رسوم تشغيل أو صيانة أو إدارة تُخصم من نصيب المالك؟
- ما الشروط التي تحكم إعادة بيع الحصة أو التنازل عنها؟
- ما مدة الضمان، وما الذي يحدث بعد انتهائها؟
- هل الشروط المعلنة في الإعلان مطابقة لتلك المكتوبة في الطرح المحدد؟
وتتسم هذه العقود بتفاصيل قانونية ومالية دقيقة، لذا يفيد عرضها على محامٍ عقاري، ومراجعة الحسابات مع مستشار مالي، قبل سداد أي مبالغ.
سابعًا: الحصة الجزئية أم الملكية الكاملة؟
| وجه المقارنة | الحصة الجزئية | الملكية الكاملة |
| رأس المال المطلوب | منخفض نسبيًا | مرتفع |
| إدارة الوحدة | بيد المشغل بالكامل | بيد المشغل أو المالك بحسب العقد |
| حرية الاستخدام والبيع | محدودة بشروط العقد | أوسع |
| العائد | يتوقف على الإيراد وحصة المالك | يتوقف على الإيراد، مع قيمة أعلى للأصل |
| الملاءمة | المستثمر المبتدئ أو من يريد التنويع | من يملك سيولة أكبر ويهتم بالأصل نفسه |
ولا يوجد خيار أفضل على الإطلاق، فالأنسب هو ما يتفق مع الميزانية والهدف ومدة الاحتفاظ بالاستثمار، وتتيح أنظمة السداد المعلنة تخفيف الضغط على السيولة، لكن الأقساط الممتدة تعني التزامًا طويلًا ينبغي حسابه قبل المقارنة بالعائد.
ثامنًا: كيف تقارن بين الوحدة الفندقية وبدائلها في شرق القاهرة؟
يختلف العائد الفندقي في طبيعته عن العائد الإيجاري السكني أو الإداري، فالفندقي يتأثر بنسب الإشغال وأسعار الليالي، والسكني يرتبط بعقود إيجار طويلة وطلب أسري مستقر، والإداري يرتبط بعقود الشركات، ولذلك ينبغي عدم الاكتفاء بمقارنة النسب المعلنة، ولكن مقارنة صافي العائد بعد المصروفات ومدة الاستثمار وسهولة الخروج منه.
وللاطلاع على تفاصيل المشروع من أسعار ونسب ملكية وأنظمة سداد وتوزيع للأدوار والمرافق، يمكنك مراجعة صفحة تايكون تاور العاصمة الإدارية، أو اضغط هنا للتواصل مع أحد مستشاري مبيعاتنا.